Menurut AXA Mandiri, asuransi penyakit kritis memberi perlindungan finansial untuk kondisi kritis yang tercantum dalam polis. Perusahaan asuransi membayar manfaat apabila diagnosis dan klaim memenuhi ketentuan. Saat sakit, beban keluarga bisa bertambah karena ada tagihan medis, ongkos perjalanan, dan kemungkinan pendapatan turun selama perawatan.
Pisahkan beban saat sakit dari premi. Premi adalah biaya yang Anda bayar untuk memperoleh perlindungan. Beban saat sakit mencakup pengeluaran yang muncul selama pemeriksaan, perawatan, dan pemulihan, serta kekurangan dana rumah tangga jika penghasilan ikut berkurang.
Apa Itu Asuransi Penyakit Kritis dan Kapan Manfaat Dibayarkan
Polis menjelaskan kondisi yang tercakup, kriteria diagnosis, dan besaran manfaat. Nama penyakit saja belum cukup untuk mengetahui apakah klaim memenuhi syarat. Jika polis membedakan stadium atau tingkat keparahan, baca definisi dan nilai manfaat setiap kategori. Perusahaan asuransi menilai klaim berdasarkan kriteria tersebut dan dokumen pendukung.
Sebagai contoh, Ringkasan Informasi Produk dan Layanan (RIPLAY) Asuransi Mandiri Secure CritiCare dari AXA Mandiri mencantumkan masa tunggu dan masa bertahan hidup untuk manfaat penyakit kritis. Pada produk ini, masa tunggu dihitung dari tanggal polis mulai berlaku atau tanggal pemulihan polis, mana yang lebih akhir. Masa bertahan hidup adalah waktu minimum yang harus dilalui tertanggung sejak diagnosis yang memenuhi kriteria polis. Kedua periode itu memakai titik awal berbeda. Periksa keduanya saat membaca syarat klaim.
Kenapa Beban Biaya Saat Sakit Kritis Bisa Besar
Biaya Pemeriksaan dan Perawatan
Rencana Kanker Nasional 2024–2034 dari Kementerian Kesehatan membedakan perkiraan biaya pengobatan untuk beberapa jenis kanker menurut stadium. Dalam anggaran keluarga, biaya medis bisa muncul sejak pemeriksaan awal dan berlanjut saat pasien menjalani terapi atau kontrol. Besarnya biaya dari kantong sendiri juga bergantung pada layanan yang tercakup dalam perlindungan kesehatan yang sudah dimiliki.
Misalnya, seseorang harus menjalani pemeriksaan lanjutan dan beberapa kali datang untuk perawatan. Pisahkan tagihan yang masuk cakupan dari biaya yang perlu keluarga bayar sendiri. Jika belum jelas, tanyakan apakah layanan dan fasilitas kesehatan tersebut memenuhi ketentuan program atau polis yang digunakan.
Pengeluaran Pendamping dan Dampak pada Pendapatan
Rencana Kanker Nasional juga mencatat pengeluaran seperti transportasi, penginapan, dan kebutuhan hidup pendamping. Jika rumah sakit rujukan berada di luar kota, setiap kunjungan bisa menambah ongkos perjalanan pasien dan pendamping.
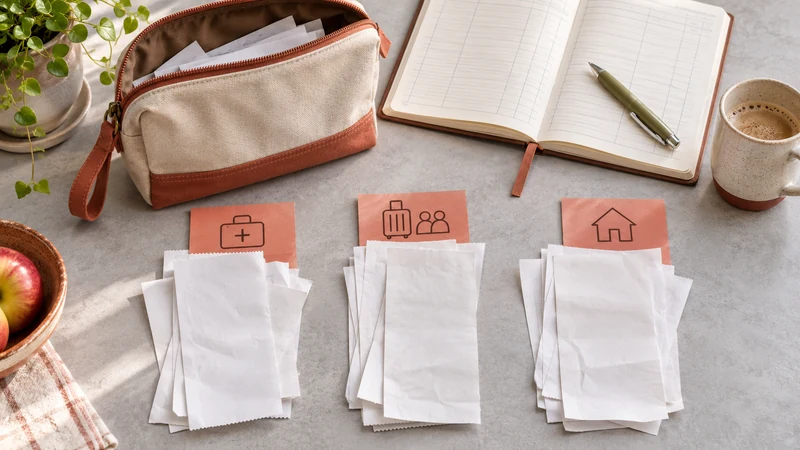
Di rumah, tagihan dan belanja pokok tetap berjalan. Jika pasien atau pendamping mengurangi jam kerja dan penghasilan ikut turun, pisahkan tiga pos dalam anggaran. Catat tagihan medis yang perlu dibayar sendiri, pengeluaran pendamping, dan kebutuhan rumah tangga yang belum tertutup oleh pendapatan yang masih masuk. Cara ini membantu keluarga melihat kekurangan dana tanpa menghitung pengeluaran yang sama dua kali.
Sebagai ilustrasi, dalam satu bulan keluarga memperkirakan Rp1 juta untuk biaya medis yang harus dibayar sendiri dan Rp750 ribu untuk perjalanan serta kebutuhan pendamping. Jika pendapatan yang masih masuk menyisakan kekurangan Rp2 juta untuk belanja dan tagihan rumah, total kekurangannya Rp3,75 juta. Angka itu menggambarkan kebutuhan dana dalam contoh tersebut, sedangkan besarnya santunan tetap mengikuti polis.
Faktor yang Membuat Premi Berbeda
Premi bisa berbeda menurut produk, usia masuk tertanggung, uang pertanggungan, masa asuransi, dan cara pembayaran. Uang pertanggungan adalah nilai yang menjadi dasar perhitungan manfaat sesuai polis. Jika satu penawaran memakai angka bulanan dan yang lain tahunan, samakan periode perbandingannya. Periksa juga total premi yang harus Anda bayar selama masa pembayaran, terutama jika durasinya berbeda.
Lihat apakah manfaat penyakit kritis termasuk dalam produk utama atau menjadi manfaat tambahan. Jika penawaran menggabungkan beberapa risiko, minta rincian biaya dan manfaatnya. Bandingkan nilai manfaat untuk kondisi dan stadium yang sama agar selisih premi bisa Anda nilai bersama perbedaan cakupannya.
Bedakan Manfaat Penyakit Kritis, Asuransi Kesehatan, dan Asuransi Jiwa
| Jenis perlindungan | Dasar pembayaran | Kebutuhan yang bisa dibantu |
|---|---|---|
| Penyakit kritis | Diagnosis memenuhi definisi dan syarat dalam polis | Kebutuhan finansial selama sakit melalui santunan sesuai polis |
| Asuransi kesehatan | Layanan atau perawatan memenuhi ketentuan manfaat | Biaya medis sesuai cakupan dan batas polis |
| Asuransi jiwa | Untuk manfaat meninggal dunia, tertanggung meninggal dan klaim memenuhi syarat polis | Kebutuhan finansial penerima manfaat |
Untuk konsultasi atau perawatan tanpa menginap, pelajari perlindungan biaya rawat jalan dan periksa layanan serta limit pada polis Anda. Jika polis menyediakan fasilitas cashless, periksa juga bagian tagihan yang mungkin tetap harus Anda bayar.
Sebagian polis memuat beberapa jenis manfaat. Pisahkan setiap manfaat berdasarkan peristiwa yang memicu pembayaran. Dalam satu polis, manfaat untuk diagnosis penyakit kritis dan manfaat untuk meninggal dunia dapat memiliki syarat serta nilai pembayaran berbeda.
Jika kebutuhan utama keluarga adalah biaya hidup setelah pencari nafkah meninggal, periksa manfaat meninggal dunia dari asuransi jiwa. Jika keluarga ingin menutup kekurangan dana selama pencari nafkah menjalani perawatan, bandingkan manfaat penyakit kritis dengan pengeluaran yang telah Anda hitung.
Yang Perlu Dibaca di RIPLAY dan Polis
Cocokkan RIPLAY dengan ketentuan polis untuk penawaran yang Anda pertimbangkan. Periksa definisi kondisi, stadium, pengecualian, dan dokumen klaim. Jika polis mengatur pembayaran pada beberapa stadium, lihat apakah manfaat yang sudah perusahaan bayarkan pada stadium awal mengurangi manfaat untuk stadium berikutnya.
Tanyakan siapa yang dapat mengajukan klaim dan bagaimana prosedurnya jika tertanggung sedang menjalani perawatan. Simpan polis di tempat yang diketahui anggota keluarga yang akan membantu mengurus klaim.
Terakhir, pilih satu pos yang paling berat bagi keluarga, misalnya ongkos bolak-balik ke rumah sakit saat pendapatan turun. Cocokkan pos tersebut dengan manfaat yang mungkin tersedia. Periksa kapan keluarga dapat mengajukan klaim dan dana apa yang perlu mereka siapkan sambil menunggu prosesnya.